Persönliche Steuerhaftung abwehren
Das Finanzamt nimmt Sie persönlich für fremde Steuerschulden in Anspruch? Wir prüfen Haftungsgrund, Steuerschuld, Verschulden, Ermessen und Fristen und vertreten Sie bundesweit.
Was ein Haftungsbescheid bedeutet
Mit dem Privatvermögen für fremde Steuern einstehen
Mit einem Haftungsbescheid nach § 191 AO sollen Sie für Steuerschulden eines Unternehmens oder einer anderen Person einstehen. Bei Geschäftsführern und anderen gesetzlichen Vertretern stehen häufig §§ 34 und 69 AO im Mittelpunkt.
Die Haftung entsteht aber nicht allein deshalb, weil beim Steuerschuldner Steuern offen sind. Je nach Haftungsnorm müssen Pflichtverletzung, Verschulden, Kausalität, Höhe der Steuer, Festsetzungsfristen und die Ermessensentscheidung des Finanzamts geprüft werden.
Fachliche Erfahrung, die sich belegen lässt
Komplexe Verfahren verlangen Erfahrung und besondere fachliche Kenntnisse. Deshalb zeigen wir hier ausschließlich Auszeichnungen und Qualifikationen, die aktuell und nachvollziehbar dokumentiert sind.
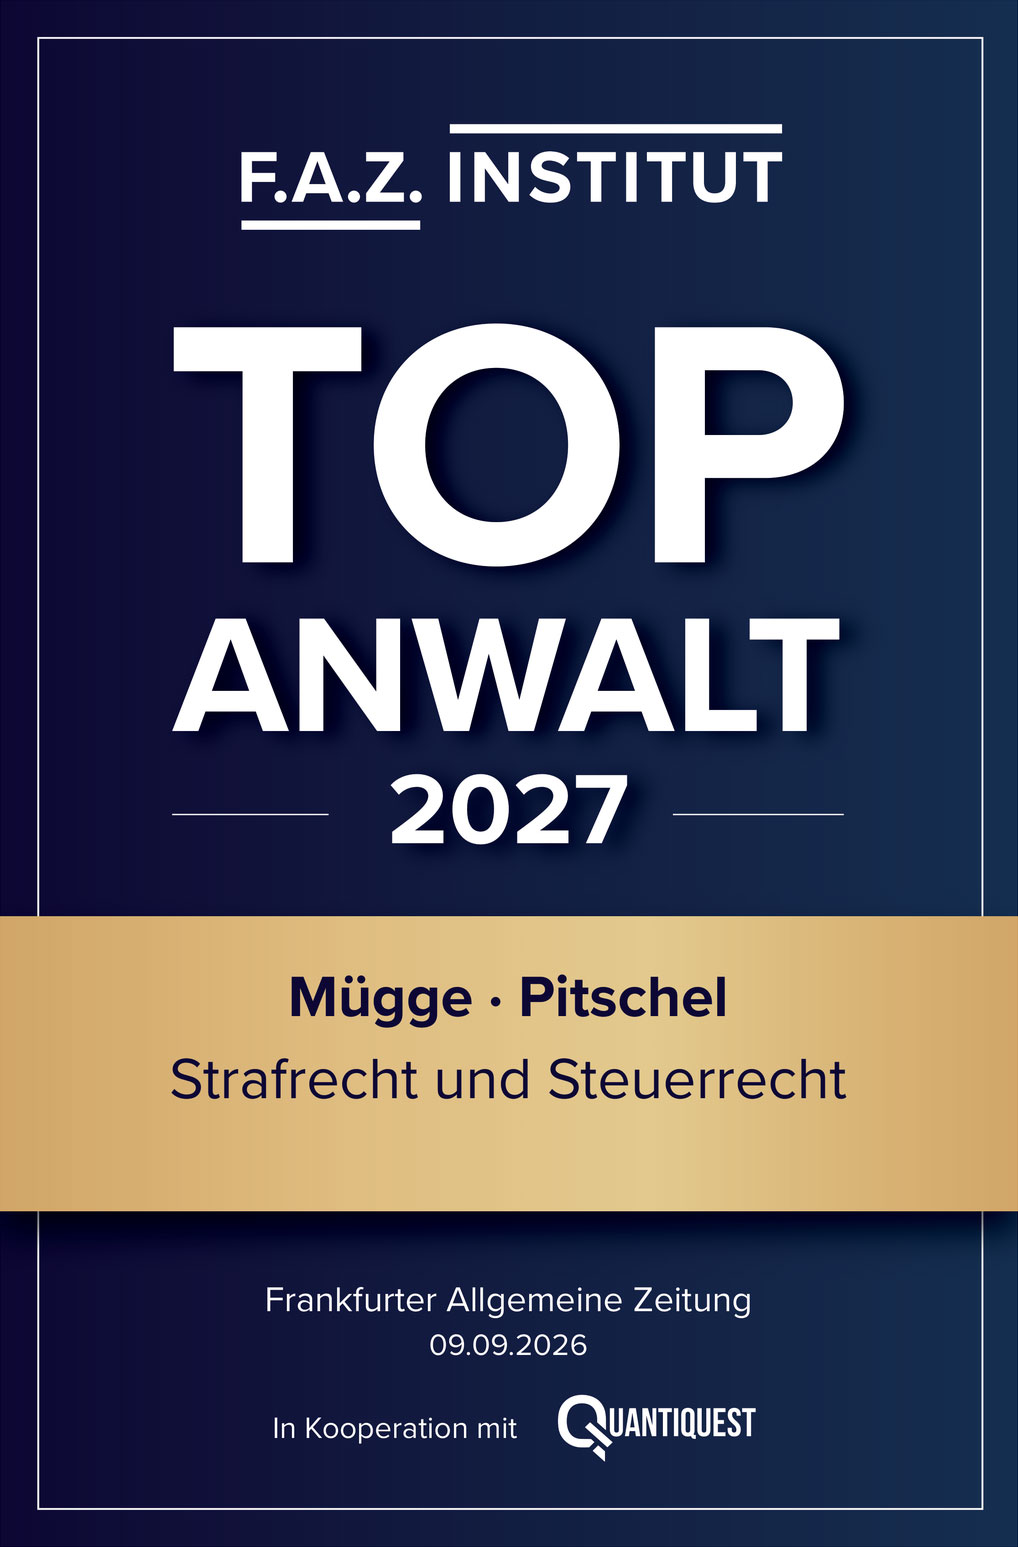
 TOP Anwalt 2026 & 2027 für Strafrecht und Steuerrecht
- Fachanwälte für Strafrecht und Steuerrecht
- Zertifizierte Berater für Steuerstrafrecht und Wirtschaftsstrafrecht (DAA)
Was jetzt wichtig ist
Die ersten Schritte nach einem Haftungsbescheid
Sichern Sie den vollständigen Bescheid mit Anlagen und Berechnungen, die zugrunde liegenden Steuerbescheide und bei Organhaftung Unterlagen zu Zuständigkeiten, Liquidität und Zahlungen.
Einspruchsfrist sichern
Der Einspruch muss grundsätzlich innerhalb eines Monats nach Bekanntgabe eingelegt werden.
Zum Einspruchsverfahren
Vollziehung beachten
Der Einspruch stoppt die Zahlungspflicht nicht. Eine Aussetzung der Vollziehung muss gesondert beantragt werden.
Haftungsnorm prüfen
Zuerst klären wir, auf welche Norm sich das Finanzamt stützt und welchen Zeitraum der Bescheid erfasst.
Nicht nur über die Höhe reden
Entscheidend ist, ob die persönliche Inanspruchnahme rechtlich und tatsächlich trägt.
Was wir für Sie tun
Von der Steuerschuld bis zur Ermessensentscheidung
Wir prüfen den Haftungsbescheid in allen Ebenen und führen anschließend den Einspruch, beantragen bei Bedarf die Aussetzung der Vollziehung und vertreten Sie vor dem Finanzgericht.
01
Haftungsgrund prüfen
Wir klären, ob die persönlichen, sachlichen und zeitlichen Voraussetzungen der Haftungsnorm erfüllt sind.
02
Steuerschuld und Bindungswirkung prüfen
Wir prüfen die zugrunde liegende Steuerschuld, Berechnungen, Zahlungen und Festsetzungsfragen. Dabei berücksichtigen wir mögliche Bindungswirkungen, insbesondere nach § 166 AO.
03
Ermessen kontrollieren
Wir prüfen Entschließungs- und Auswahlermessen und ob das Finanzamt alle für und gegen eine Inanspruchnahme sprechenden Umstände berücksichtigt hat.
04
Einspruch und Vollziehung sichern
Wir sichern die Einspruchsfrist und prüfen zugleich die Aussetzung oder Aufhebung der Vollziehung. So lässt sich gegebenenfalls verhindern, dass während des laufenden Verfahrens vollstreckt wird. Auch eine Zahlung beseitigt den Einspruch nicht.
Geschäftsführerhaftung
Pflichtverletzung, Verschulden und Kausalität trennen
Nach § 69 AO haften Geschäftsführer nur, wenn sie steuerliche Pflichten vorsätzlich oder grob fahrlässig verletzt haben und dadurch Steuern nicht oder nicht rechtzeitig festgesetzt oder entrichtet wurden. Es kommt auf Aufgabenverteilung, Liquidität, Mittelverwendung und Fälligkeiten an.
Pauschale Verantwortungszuschreibungen reichen für eine tragfähige Haftungsentscheidung nicht aus. Wir ordnen Zeiträume, Steuerarten, Fälligkeiten und Zahlungen so, dass Haftungsumfang und Kausalität überprüfbar werden.
Typische Konstellationen
Wer häufig in Anspruch genommen wird
Gemeinsam ist diesen Fällen, dass das Finanzamt eine fremde Steuerschuld gegen eine weitere Person durchsetzen will.
- Geschäftsführer und Vorstände (§§ 34, 69 AO)
- Personen, denen eine Steuerhinterziehung zugerechnet wird (§ 71 AO)
- Verantwortliche für Lohnsteuer und andere Abzugsteuern
- Betriebsübernehmer und Organgesellschaften (§§ 73, 75 AO)
- Vereinsverantwortliche
- Fälle mit mehreren möglichen Haftungsschuldnern
Wenn zugleich Steuerhinterziehung vorgeworfen wird
Droht neben der Haftung ein Vorwurf der Steuerhinterziehung, müssen steuerrechtliche und strafrechtliche Erklärungen aufeinander abgestimmt werden. Dann beziehen wir das Steuerstrafrecht von Beginn an ein.

Ihre Ansprechpartner
Wer Ihren Haftungsbescheid prüft
Unsere Fachanwälte für Steuerrecht vertreten Geschäftsführer, Vorstände und andere Verantwortliche bundesweit gegen persönliche Inanspruchnahmen.
Unser Team kennenlernen
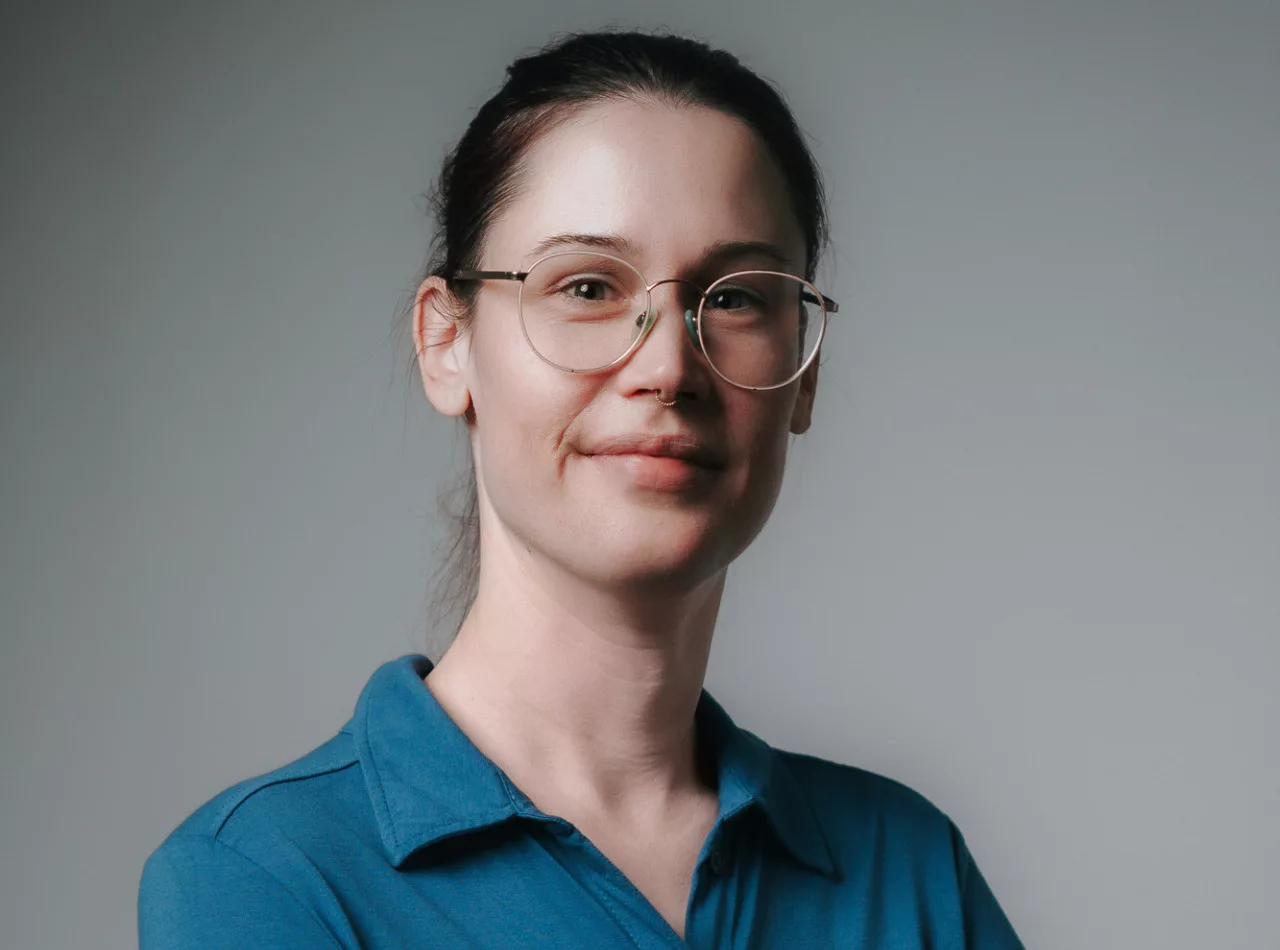
Benienja Kirschbaum
Büroleitung
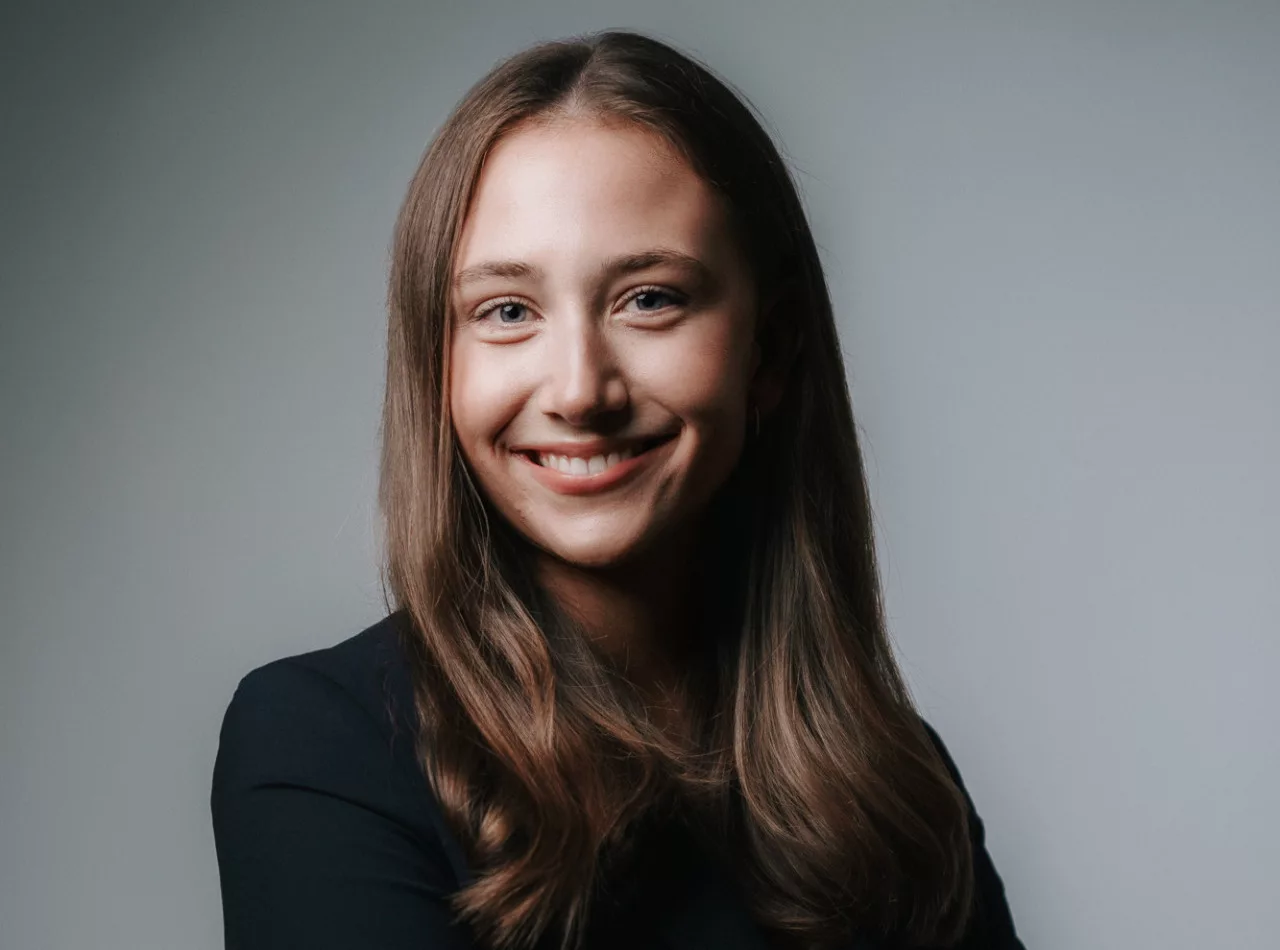
Carolina Mügge
PA to CEO
Was unsere Mandanten sagen


Fragen zum Haftungsbescheid
Haftungsbescheid nach § 191 AO
Vertrauliche Erstanfrage
Haftungsbescheid erhalten?
Schildern Sie kurz, welche Steuerarten und Zeiträume betroffen sind, auf welche Haftungsnorm sich das Finanzamt stützt und wann der Bescheid bekanntgegeben wurde. Wir prüfen Frist, Haftungsgrund und das weitere Vorgehen.
Direkt anrufen