Verteidigung nach § 370 AO
Ein Vorwurf der Steuerhinterziehung kann Ihre Existenz gefährden. Wir verteidigen bundesweit – spezialisiert, diskret und mit Blick auf Strafe und Steuer.
Was als Steuerhinterziehung gilt
Schneller als viele denken
Steuerhinterziehung liegt vor, wenn gegenüber dem Finanzamt vorsätzlich unrichtige oder unvollständige Angaben gemacht oder steuerlich relevante Tatsachen verschwiegen werden und dadurch Steuern verkürzt werden.
Viele Mandanten kommen zu uns, weil ein Fehler in der Buchhaltung, ein Schreiben des Finanzamts oder eine Betriebsprüfung plötzlich strafrechtliche Dimensionen angenommen hat. Was zunächst wie ein steuerliches Problem wirkt, kann schnell existenzbedrohend werden.
Fachliche Erfahrung, die sich belegen lässt
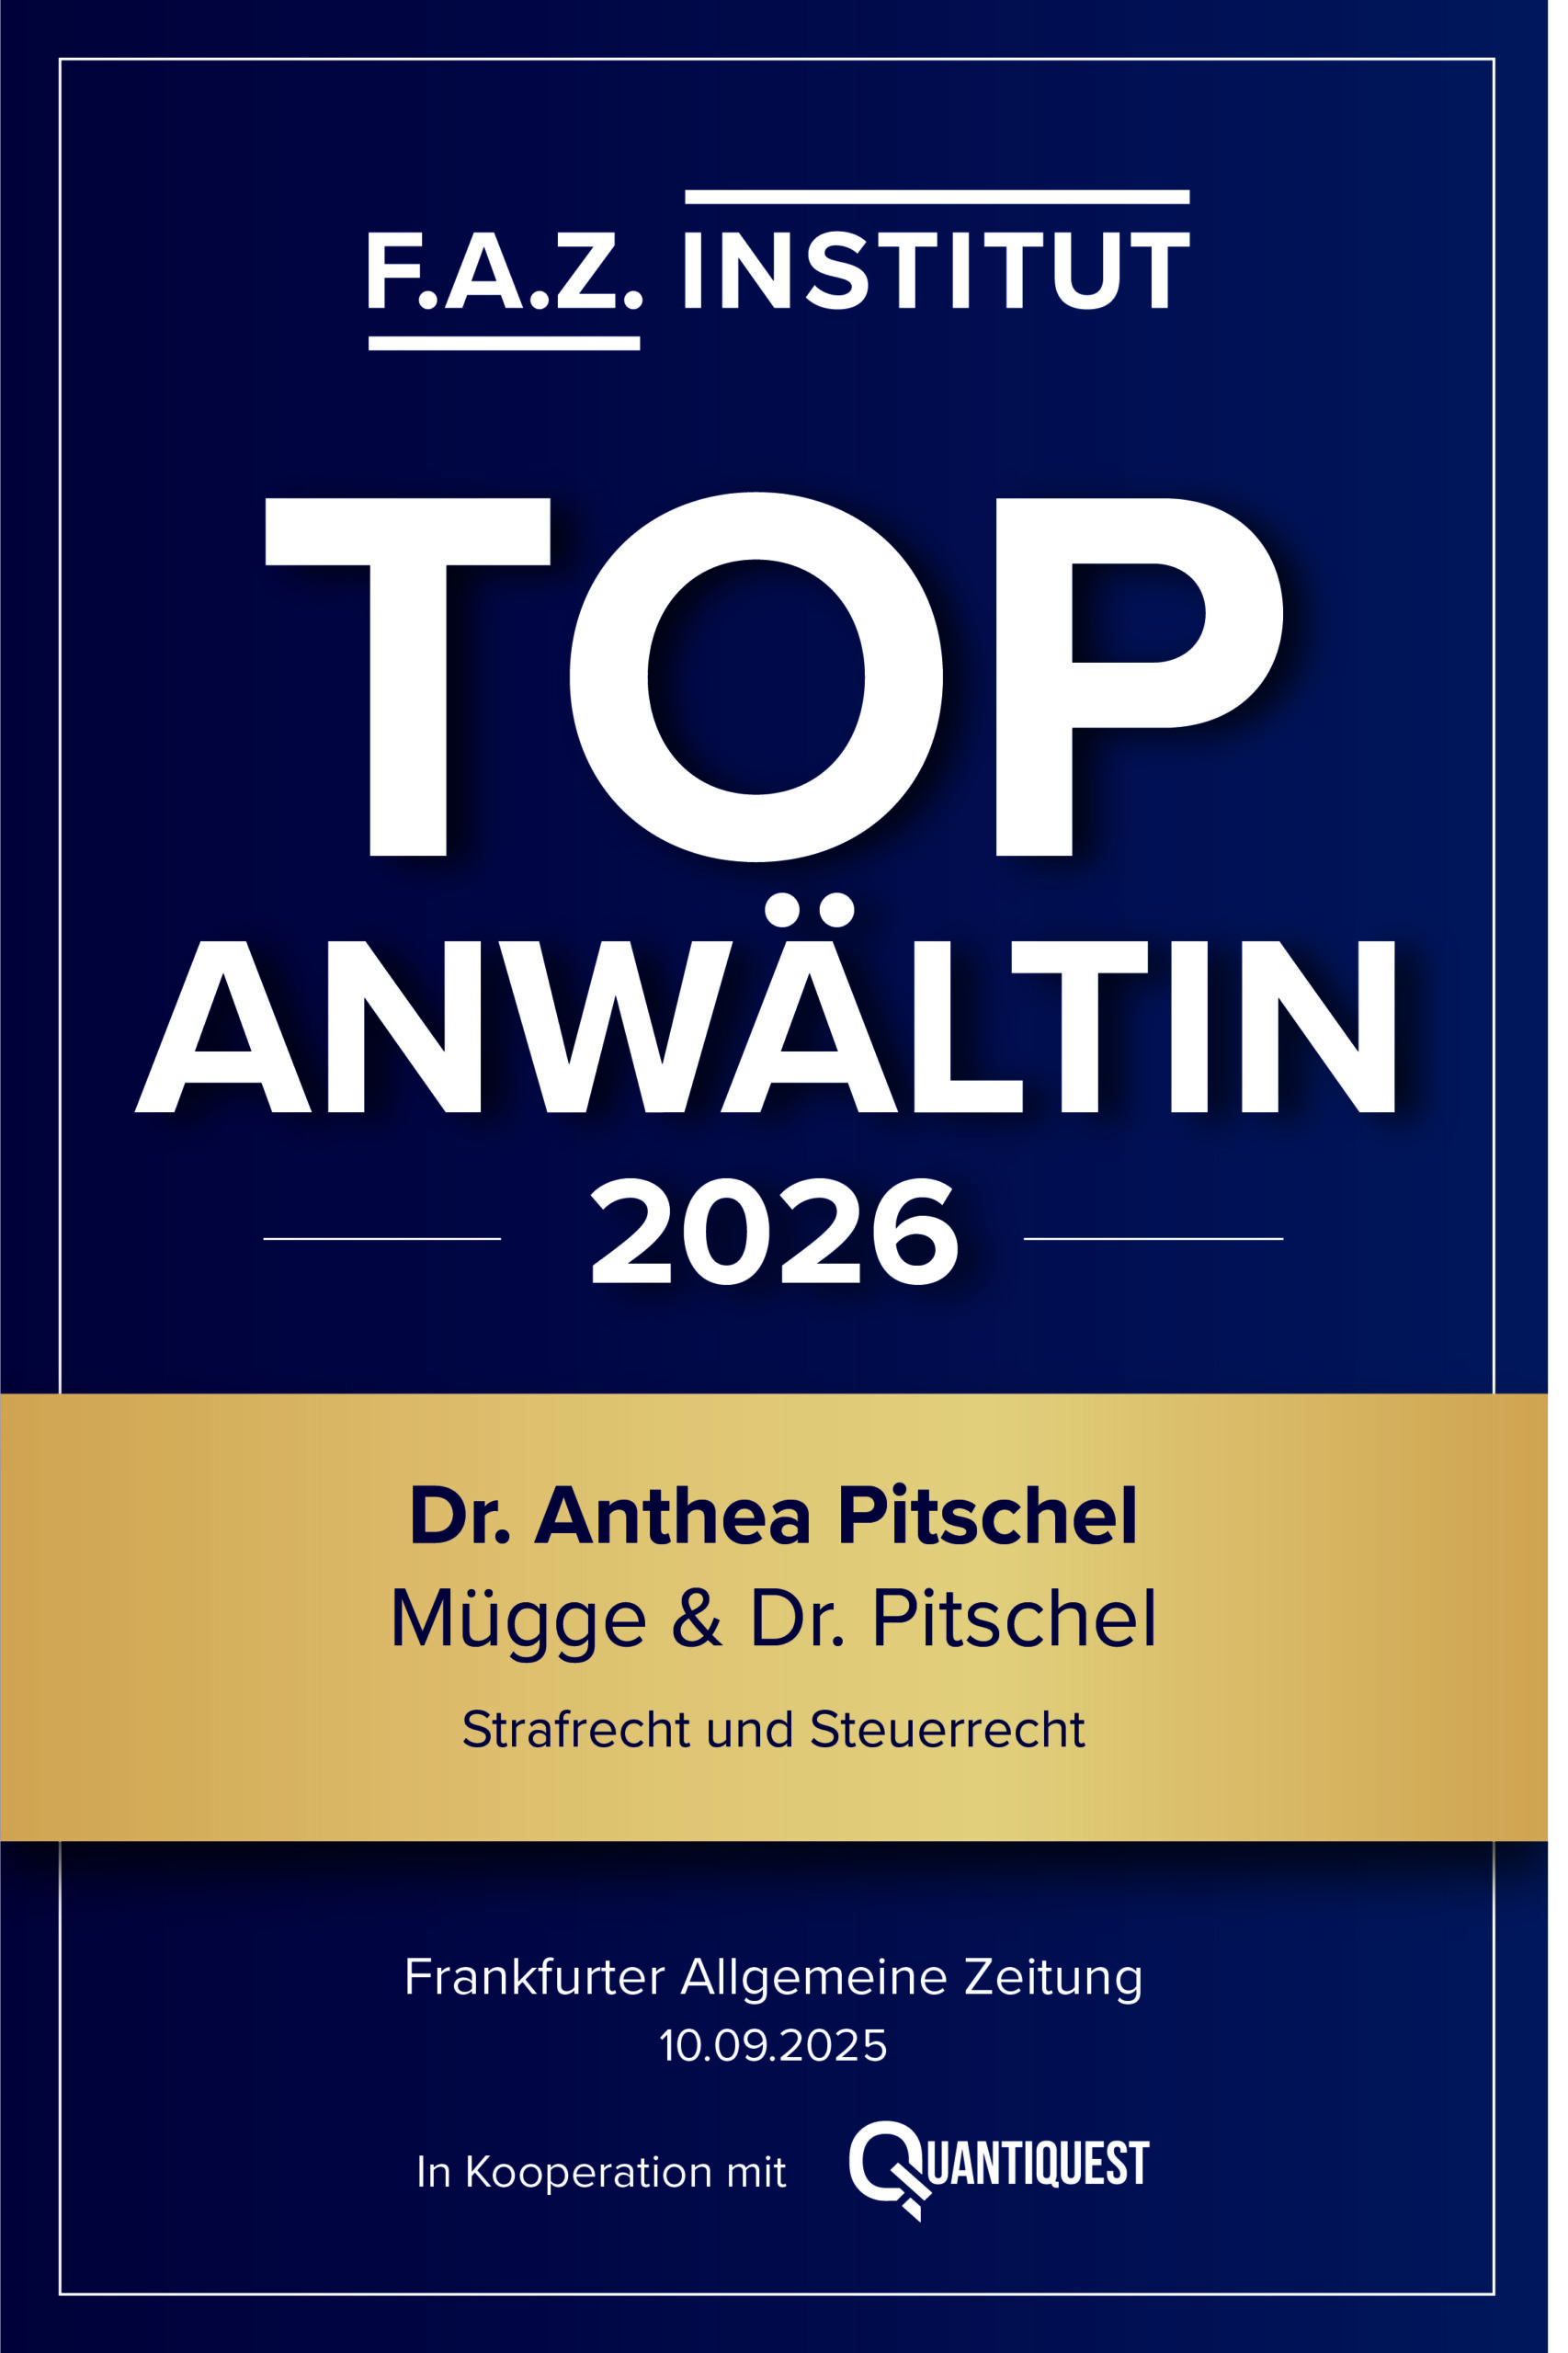
Komplexe Verfahren verlangen Erfahrung und besondere fachliche Kenntnisse. Deshalb zeigen wir hier ausschließlich Auszeichnungen und Qualifikationen, die aktuell und nachvollziehbar dokumentiert sind.
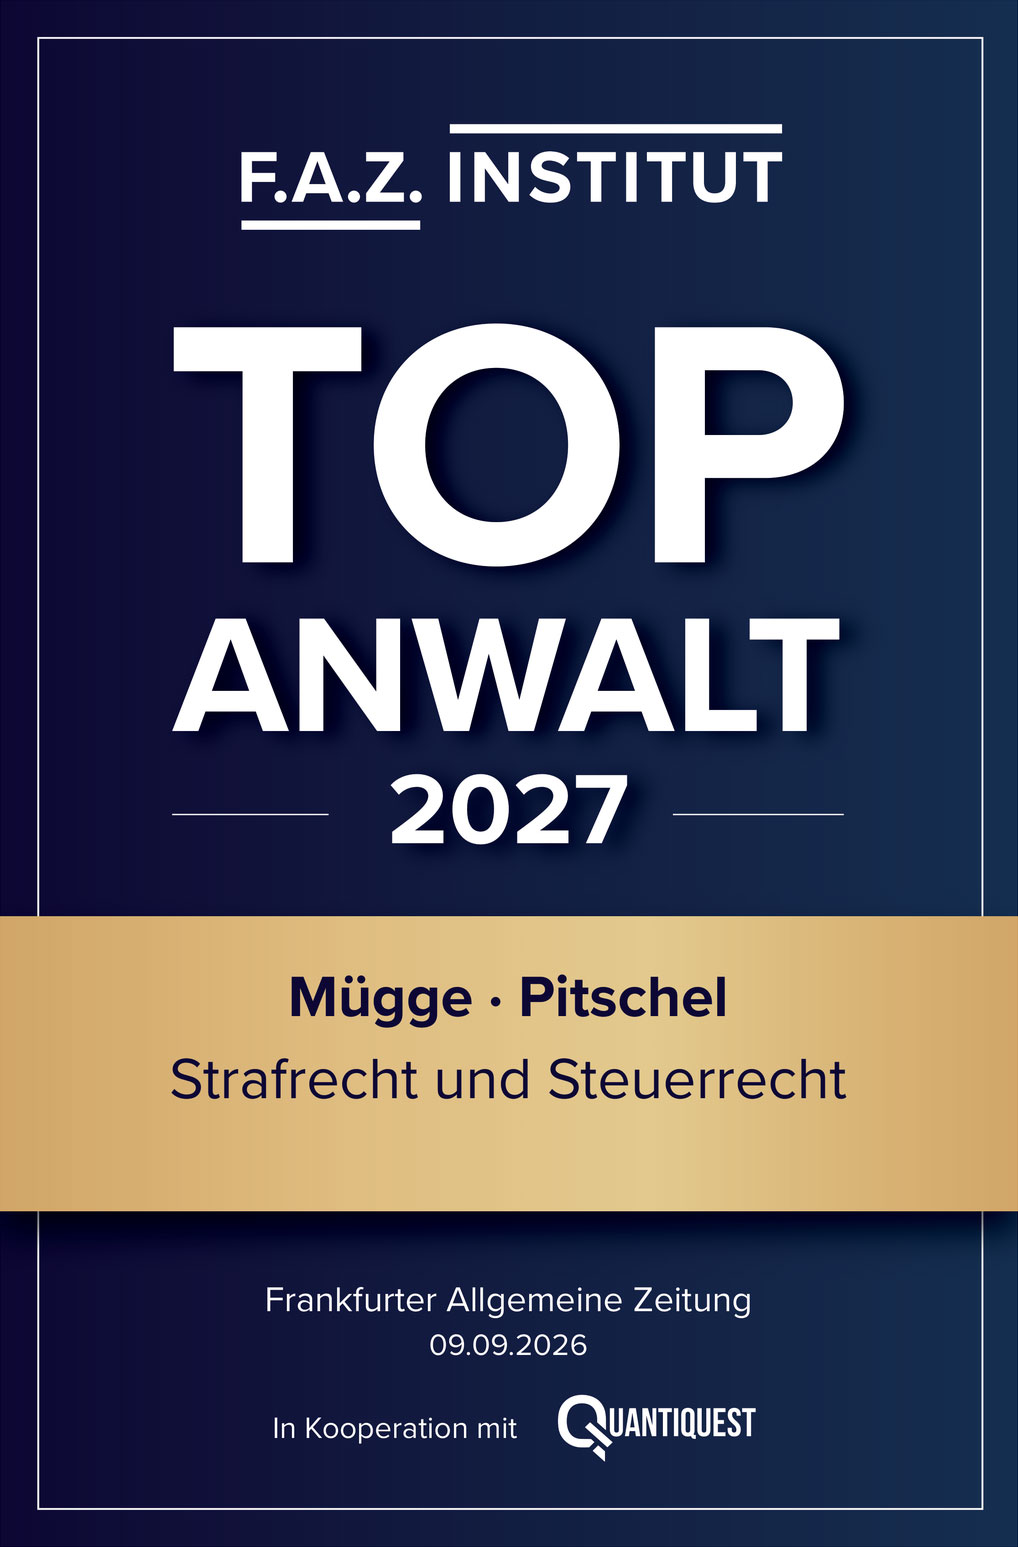
 TOP Anwalt 2026 & 2027 für Strafrecht und Steuerrecht
- Fachanwälte für Strafrecht und Steuerrecht
- Zertifizierte Berater für Steuerstrafrecht und Wirtschaftsstrafrecht (DAA)
Mögliche Folgen
Was auf dem Spiel steht
Neben der Strafe drohen weitere, oft unterschätzte Folgen. Wir beziehen sie von Beginn an ein.
Freiheitsstrafe
Bei hohen Hinterziehungsbeträgen drohen Freiheitsstrafen, die oft nicht mehr zur Bewährung ausgesetzt werden.
Geldstrafe
Die Tagessätze richten sich nach Schuld und Nettoeinkommen und können empfindlich hoch ausfallen.
Einziehung
Ersparte Steuern, Konten, Immobilien oder Kryptowerte können eingezogen werden.
Reputation
Schon die Ermittlungen können Geschäftsbeziehungen, Banken und Arbeitgeber verunsichern.
Berufsrecht
Ärzten, Steuerberatern, Beamten oder Geschäftsführern drohen berufsrechtliche Maßnahmen.
Öffentliche Aufträge
Unternehmen können von Ausschreibungen und Vergabeverfahren ausgeschlossen werden.
Was wir für Sie tun
Ihre individuelle Verteidigungsstrategie
Kein Steuerstrafverfahren gleicht dem anderen. Wir vertreten Mandanten in jedem Stadium, von der Betriebsprüfung bis zur Hauptverhandlung.
01
Verfahrenseinstellung
Wir prüfen frühzeitig, ob das Verfahren mangels hinreichenden Tatverdachts eingestellt werden kann.
02
Keine Hauptverhandlung
Durch Strategie und gezielte Kommunikation versuchen wir, eine öffentliche Verhandlung zu vermeiden.
03
Strafmilderung
Ist eine Verurteilung nicht vermeidbar, setzen wir uns für eine spürbare Strafmilderung ein, etwa durch Nachzahlung.
04
Freispruch
Ist der Vorwurf nicht beweisbar, verteidigen wir konsequent mit dem Ziel eines Freispruchs.
Aus der Praxis
Typische Vorwürfe und Situationen
Steuerstrafverfahren entstehen häufig aus Sachverhalten, die zunächst harmlos erscheinen.
- Nicht erklärte Einkünfte von Unternehmern und Selbstständigen
- Fehlerhafte Umsatzsteuervoranmeldungen
- Scheinrechnungen, Schwarzlohn und Barzahlungen
- Leichtfertige Steuerverkürzung (§ 378 AO)
- Auslandskonten und unversteuerte Kapitalerträge
- Nicht erklärte Kryptogewinne
Doppelkompetenz
Warum Steuerstrafrecht besondere Expertise erfordert
Im Steuerstrafrecht greifen Abgabenordnung und Strafprozessrecht ineinander. Die eine schreibt Mitwirkung vor, das andere gewährt das Recht zu schweigen.
Wir sind Fachanwälte für Strafrecht und für Steuerrecht sowie zertifizierte Berater für Steuerstrafrecht (DAA) und arbeiten eng mit Ihrem Steuerberater zusammen.
Noch keine Ermittlungen?
Solange kein Sperrgrund eingetreten ist, kann eine vollständige Selbstanzeige zur Straffreiheit führen. Lassen Sie das frühzeitig prüfen.

Ihre Ansprechpartner
Wer Sie verteidigt
Unsere Fachanwälte für Strafrecht und Steuerrecht verteidigen Unternehmer, Geschäftsführer und Privatpersonen bundesweit.
Unser Team kennenlernen
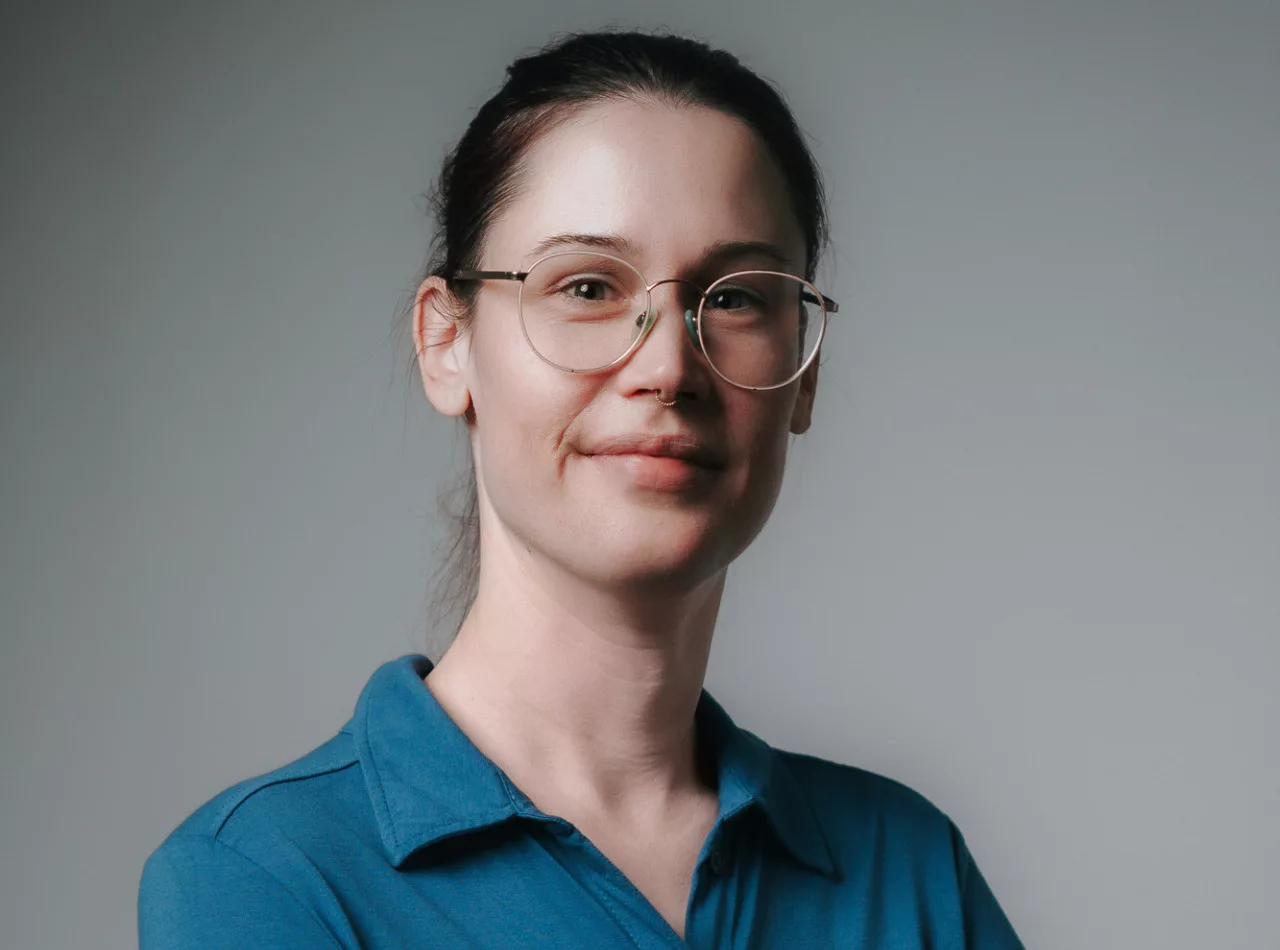
Benienja Kirschbaum
Büroleitung
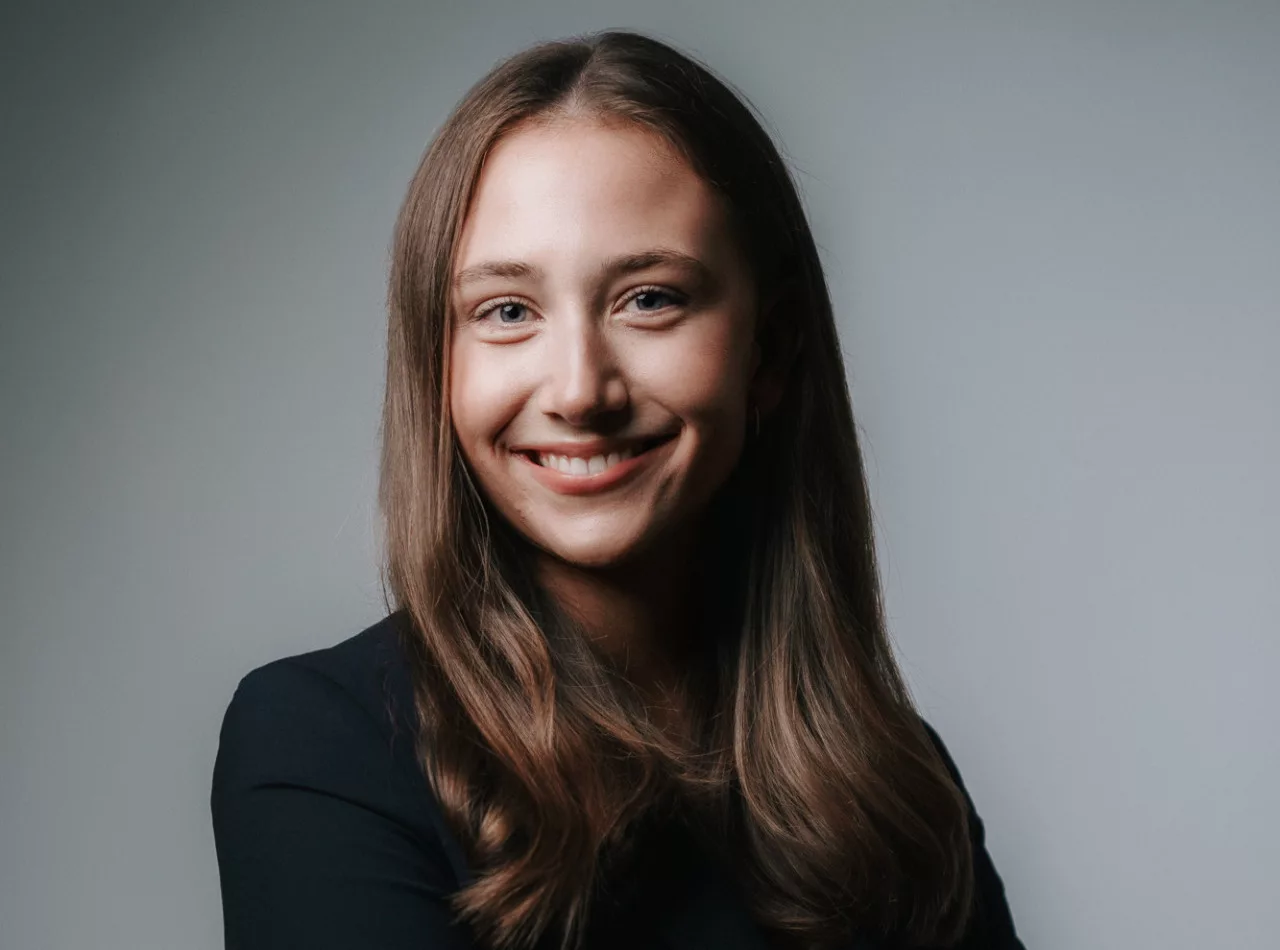
Carolina Mügge
PA to CEO
Was unsere Mandanten sagen


Fragen zur Steuerhinterziehung
Was Beschuldigte wissen sollten
Vertrauliche Erstanfrage
Schildern Sie uns Ihren Fall
Teilen Sie uns vertraulich mit, welcher Vorwurf erhoben wird und welche Behörde ermittelt. Wir melden uns, um das weitere Vorgehen zu klären.
Direkt anrufen